


Über Jahrzehnte waren globale Lieferketten das Rückgrat der Weltwirtschaft: effizient, berechenbar und auf maximale Kostenoptimierung getrimmt. Container zirkulierten in einem eng vernetzten System, Transportwege waren günstig und zuverlässig, Unternehmen verlagerten Produktionsprozesse dorthin, wo sie am kostengünstigen waren. Doch dieses Modell gerät zunehmend ins Wanken. Lockdowns, Kriege und geopolitische Machtkämpfe haben Lieferketten zu einem geopolitischen Faktor gemacht. Der Welthandel befindet sich in einer Phase der Neuordnung – mit weitreichenden Folgen für Staaten, Unternehmen und Verbraucher.
In den 1990er-Jahren schien die Weltwirtschaft auf einen dauerhaften Trend der Verflechtung zuzusteuern. Mit dem Ende des Kalten Krieges, dem WTO-Beitritt Chinas im Dezember 2001 und einer Welle neuer Freihandelsabkommen verfestigte sich die Vorstellung, dass Ökonomie wichtiger sei als Politik. Deregulierung – z. B. in Gestalt der Privatisierung öffentlicher Unternehmen und des Abbaus von Handelsbeschränkungen – wurde zu einem wichtigen Teil der globalen Wirtschaftspolitik. Unternehmen setzten auf „Just in Time“-Modelle, global verteilte Wertschöpfungsketten und minimale Lagerhaltung.
Dass diese Entwicklung Bestand haben würde, war von vornherein illusorisch. Bereits die Finanzkrise 2008 zeigte die Verwundbarkeit hochgradig verflochtener Märkte. Die COVID-19-Pandemie ab 2020 und Russlands Angriff auf die Ukraine 2022 gaben den endgültigen Anstoß: Sicherheit und politische Loyalitäten zählen heute wieder mehr als reine Kostenvorteile. Die alte Formel, nach der Globalisierung „Wohlstand für alle“ schafft, ist einer komplexeren Realität gewichen, in der Handelswege Teil geopolitischer Strategien sind.
Die Globalisierung der 1990er- und 2000er-Jahre brachte zweifelsohne enorme Effizienzgewinne. Unternehmen konnten Produktionsketten über Kontinente hinweg organisieren und sich auf niedrige Transportkosten und stabile Rahmenbedingungen verlassen. Doch diese „Globalisierungsdividende“ schrumpft rapide. Die sich abzeichnenden neuen Strukturen bedeuten höhere Kosten, geringere Spezialisierungsvorteile und steigende Verbraucherpreise. Besonders deutlich ist das in der Elektronikindustrie: Smartphones oder Laptops, die bislang vor allem in China gefertigt wurden, entstehen nun zunehmend auch in Indien oder Vietnam. Für Konsumenten bedeutet das längere Wartezeiten und höhere Preise, weil Skaleneffekte verloren gehen.
Auch im Lebensmittelsektor zeigen sich spürbare Veränderungen: Europäische Supermärkte müssen bei Obst, Getreide oder Fisch mit Lieferausfällen und empfindlichen Preissteigerungen rechnen, wenn Transportwege blockiert sind oder Exportländer politische Restriktionen verhängen.
Eine neue Normalität
Naturkatastrophen oder Konjunkturschwankungen galten lange als die größten Risiken für den Welthandel. Heute überlagern einander Lockdowns, Kriege, Handelskonflikte, Sanktionen und Klimafolgen – eine Unsicherheit in Permanenz, die Unternehmen zwingt, mit Störungen zu rechnen. Ein Beispiel hierfür ist die Autoindustrie: Halbleiterengpässe während der Coronajahre führten dazu, dass selbst große Hersteller wie Volkswagen oder Toyota zeitweise ihre Produktion drosseln mussten. Ähnliche Probleme zeigen sich in der Pharmaindustrie: Die Abhängigkeit Europas von indischen und chinesischen Wirkstoffproduzenten hat während der Pandemie zu Lieferengpässen bei lebenswichtigen Medikamenten geführt.
Die WTO erwartet für 2025 erstmals seit Jahren kein Wachstum, sondern einen Rückgang des globalen Handelsvolumens. Selbst der IWF warnt, dass extreme geopolitische Fragmentierung bis zu sieben Prozent der weltweiten Wirtschaftsleistung kosten könnte.
Strategien der Machtblöcke
Die geopolitische Neuordnung der Lieferketten spiegelt sich besonders deutlich in den Strategien der großen Machtblöcke wider. USA, EU, China und Russland verfolgen dabei jeweils eigene Ansätze, die von Sicherheitsinteressen, technologischer Autarkie und politischem Einfluss geleitet sind. Damit entsteht ein Spannungsfeld, in dem wirtschaftliche Entscheidungen immer stärker durch geopolitische Überlegungen geprägt werden. Die Vereinigten Staaten in Gestalt der Regierung Trump setzen auf friend-shoring, was bedeutet: Produktionsverlagerung in politisch stabile Partnerländer, flankiert von Zöllen und Investitionskontrollen. Ziel ist es, Abhängigkeiten von China zu reduzieren – besonders bei Halbleitern, Batterien und High-Tech-Komponenten. Mit dem „Chips and Science Act“ fördern die USA massiv den Aufbau eigener Halbleiterfabriken, etwa in Arizona oder Texas. Auch Mexiko profitiert – es ist mittlerweile wichtigster Handelspartner der USA und zieht zahlreiche Fertigungsbetriebe aus Asien an.
Die EU verfolgt das „De-risking“-Konzept. Sie will strategische Abhängigkeiten verringern, ohne die Wirtschaftsbeziehungen zu China komplett zu kappen. Gleichzeitig nutzt Brüssel Handelsabkommen, um Nachhaltigkeits- und Menschenrechtsstandards global durchzusetzen. Ein Beispiel ist das umstrittene Lieferkettengesetz, das Unternehmen verpflichtet, auch bei entfernten Zulieferern Umwelt- und Arbeitsrechte einzuhalten. Während Konzerne wie zum Beispiel BASF oder Siemens die Auflagen noch halbwegs stemmen können, geraten kleinere Zulieferer unter Druck.
China hat sich auf eine Doppelstrategie verlegt. Autarkie in Schlüsselindustrien und geopolitische Einflussnahme über das Projekt „Neue Seidenstraße“. Exportrestriktionen für kritische Rohstoffe wie Gallium oder Graphit verdeutlichen Pekings Hebel im Systemkonflikt mit dem Westen. Gleichzeitig baut China riesige Kapazitäten für Batterien, Solarpaneele und Windkraftanlagen auf – und positioniert sich so als unverzichtbarer Partner der globalen Energiewende.
Russland hat seine Rohstoffexporte seit 2022 in Richtung China, Indien und Türkei umgelenkt. Öl wird nun über neue Routen verschifft, Gas über LNG-Terminals nach Asien transportiert. Moskau nutzt Rohstoffe gezielt als Druckmittel – mit spürbaren Folgen für europäische Energiepreise. Es bleibt abzuwarten, ob sich Russland nach einem Ende des Krieges in der Ukraine in dieser Frage strategisch neu ausrichtet.
Viele Schwellenländer profitieren von der Diversifizierung westlicher Lieferketten. Vietnam etwa hat seine Elektronikexporte nach Europa und die USA massiv gesteigert. Mexiko zieht Textil- und Automobilproduktion an, Indien wirbt um Investitionen in Pharma und IT. Doch diese neuen Standorte sind nicht frei von Risiken: Politische Instabilität, schwache Infrastruktur und enge Bindungen an China können neue Abhängigkeiten schaffen.
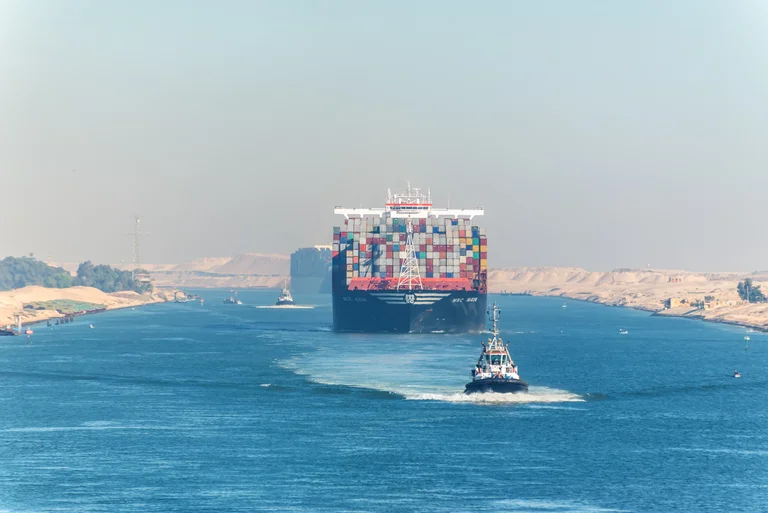
Zu den politischen Verwerfungen treten akute logistische Engpässe. Angriffe im Roten Meer zwingen Reedereien zur Umfahrung des Suezkanals – ein Umweg von bis zu zwei Wochen, verbunden mit höheren Kosten und Emissionen. Versicherer verlangen Kriegsrisikoprämien, die für manche Reedereien inzwischen Standard sind. Der Panamakanal kämpft mit klimabedingter Dürre, die Kapazitäten reduziert. Besonders betroffen sind US-Asien-Verbindungen und der Transport von Agrarprodukten. Im Schwarzen Meer blockieren Krieg und Minenfelder stabile Transporte, auch wenn die Ukraine alternative Routen erschlossen hat. Solche Engpässe verdeutlichen, wie verletzlich zentrale Handelsadern geworden sind.
Rohstoffe als politischer Hebel
Von besonderer Brisanz ist die Abhängigkeit von kritischen Rohstoffen, die eine hohe wirtschaftliche Bedeutung haben. Sie sind unverzichtbar für Schlüsselindustrien, die sogenannte Energiewende (z. B. E-Autos, Windräder) und die Digitalisierung (z. B. Chips). Als kritisch werden sie deshalb bezeichnet, weil mit ihnen ein hohes Versorgungsrisiko verbunden ist: Ihre Gewinnung ist auf wenige Länder oder Regionen konzentriert. Zudem gibt es für sie keine ausreichenden und bezahlbaren Ersatzmaterialien. China zum Beispiel dominiert bei den Metallen der Seltenen Erden, Batteriemineralien und Vorprodukten für High-Tech-Industrien. Exportrestriktionen erzeugten zuletzt Preisspitzen und Engpässe.
Der Westen reagiert mit strategischen Lagern, Investitionen in alternative Förderländer und Recyclinginitiativen – Projekte, die kostenintensiv sind und Jahre bis zur Umsetzung benötigen. Deutschland etwa schloss 2024 Rohstoffpartnerschaften mit Chile und Namibia ab, um Lithium- und Kobaltlieferungen zu sichern. Die USA wiederum fördern Bergbauprojekte in Australien und Kanada. Doch die Konkurrenz um Ressourcen wird härter – und könnte zu neuen geopolitischen Spannungen führen.
Multinationale Konzerne sind in diesem Umfeld nicht nur Betroffene, sondern Akteure geopolitischer Strategien. Standortwahl, Lobbyarbeit und Investitionen haben zunehmend politische Dimensionen. Viele Firmen verabschieden sich von „Just in Time“-Lieferketten und setzen auf „Just in Case“-Modelle: Pufferbestände, Mehrlieferantenbezug (Multisourcing) und regionale Streuung.
Doch die neuen Resilienzstrategien bergen Zielkonflikte. „Friend-shoring“ kann Nachhaltigkeitsziele unterlaufen, etwa durch längere Transportwege oder die Verlagerung in Länder mit schwächeren Umweltstandards. Umgekehrt schließen ambitionierte ESG-Vorgaben (Umwelt, Soziales und Unternehmensführung) manche Lieferanten im Globalen Süden aus – mit sozialen und ökonomischen Nebenwirkungen.
Ein Beispiel ist die Textilbranche: Europäische Modemarken haben die Auflage, zunehmend Nachweise über Arbeitsbedingungen und Umweltstandards zu verlangen. Für kleine Zulieferer in Bangladesch oder Äthiopien ist das kaum finanzierbar – sie verlieren Aufträge, während größere Produzenten profitieren.
Kriegsende in der Ukraine?
Ein stabiler Waffenstillstand oder gar ein Friedensvertrag in der Ukraine würde die Lage auf den globalen Lieferketten spürbar verändern – wenn auch nur in begrenztem Ausmaß. Besonders deutlich wäre die Entlastung im Schwarzmeerraum. Schon jetzt exportiert die Ukraine trotz Krieg beachtliche Mengen an Getreide und Ölfrüchten über alternative Routen. Doch Minenfelder, beschädigte Hafenanlagen und hohe Versicherungsprämien bremsen den Handel. Mit einem Ende der Kampfhandlungen könnten Frachtraten sinken, Kriegsrisikoprämien entfallen und Schwarzmeerhäfen wieder als zentrale Drehscheiben für Agrarprodukte, Metalle und Industrieerzeugnisse fungieren. Davon würden vor allem Länder in Nordafrika und im Nahen Osten profitieren, die stark von ukrainischem Weizen abhängig sind.
Auch die globalen Düngemittelmärkte würden profitieren: Eine Wiederinbetriebnahme der Ammoniak-Pipeline Togliatti – Odessa könnte die Preisvolatilität reduzieren und die Versorgung stabilisieren. Hinzu käme eine stärkere Integration ukrainischer Stahl- und Erzexporte in den Weltmarkt – ein Gewinn insbesondere für europäische Abnehmer.
Schwer einzuschätzen sind die Effekte im Energiebereich. Zwar könnten russische Gaslieferungen (auch über die Nord-Stream-Pipelines) theoretisch wieder fließen, doch Europa hat sich seit 2022 strategisch von dieser Abhängigkeit gelöst. Flüssiggas (LNG) aus den USA, Katar oder Norwegen hat russische Pipelineimporte weitgehend ersetzt. Russisches Gas hat aber den Vorteil, kostengünstiger zu sein und könnte deshalb wieder zu einem Faktor in der Energieversorgung Westeuropas werden.
Sicher aber ist, dass ein Kriegsende in Osteuropa die grundlegenden geopolitischen Bruchlinien nicht schließen würde. Die Rivalität zwischen dem Westen und China, die Machtpolitik auf den Weltmeeren oder die zunehmende Bedeutung kritischer Rohstoffe bestehen unabhängig vom Konflikt. Auch Sanktionen gegen Russland dürften in Teilen bestehen bleiben und seine Rückkehr in westliche Wertschöpfungsketten erschweren.
Trotz dieser Grenzen hätte ein Frieden eine große Signalwirkung. Versicherer würden Risiken niedriger bewerten, Investoren würden der Region mehr Vertrauen schenken, und europäische Unternehmen erhielten die Chance, die Ukraine stärker in ihre industriellen Netzwerke einzubinden. Langfristig könnte daraus ein neuer industrieller Korridor zwischen Mitteleuropa und dem Schwarzen Meer entstehen.
Ein Ende des Ukrainekriegs wäre ein wichtiger Entlastungsfaktor für globale Lieferketten, insbesondere in den Bereichen Landwirtschaft, Rohstoffe und Schifffahrt. Doch die strukturellen Trends – Fragmentierung, Machtblockbildung und die geopolitische Aufladung des Handels – würden dadurch nicht umgekehrt. Der Frieden in Osteuropa könnte die Weltwirtschaft erleichtern, aber nicht von ihren tieferen Verwerfungen befreien.
Szenarien für die Zukunft
Wie wird sich der Welthandel in den nächsten zehn Jahren entwickeln? Drei Szenarien sind denkbar: Zum einen eine fragmentierte Globalisierung. Der wahrscheinlichste Fall ist, dass regionale Cluster entstehen und sich Handelsblöcke verfestigen; eine völlige Entkopplung jedoch bleibt aus. Unternehmen müssen mit hybriden Strukturen arbeiten.
Zum anderen gibt es Anzeichen für eine neue Blockbildung. Eine scharfe Rivalität zwischen USA/EU und China/Russland führt zu zwei weitgehend getrennten Wirtschaftssystemen. Das würde Wohlstandsverluste beschleunigen, könnte aber technologische Innovationen in den Blöcken selbst befeuern.
Nicht auszuschließen ist schließlich eine Rückkehr zum Multilateralismus. Das erscheint derzeit zwar wenig wahrscheinlich, aber möglich bei politischen Umbrüchen (wie zum Beispiel dem Ende des Ukrainekrieges). Ein neues Regelwerk globaler Handelsorganisationen könnte wieder mehr Offenheit schaffen. Allerdings müsste dazu die derzeitige Rivalität der Großmächte – insbesondere mit Blick auf die USA und China – entschärft werden. Lieferketten sind zu geopolitischen Frontlinien geworden. Effizienz tritt in den Hintergrund, politische Sicherheit und Resilienz bestimmen den Kurs. Der Preis dafür sind höhere Kosten, komplexere Steuerung und neue Abhängigkeiten. Der Welthandel erlebt damit keinen Zusammenbruch, wohl aber eine tiefgreifende Transformation: weg von globaler Effizienz, hin zu einer von Machtblöcken, Allianzen und Sicherheitsinteressen geprägten Ordnung.
Kommentare
Sei der Erste, der einen Kommentar hinterlässt!