


Der Streit um die Zukunft der Automobilindustrie könnte kaum brisanter sein: Ist die Elektromobilität tatsächlich der unaufhaltsame Zukunftsmarkt, den Deutschland durch angeblich mangelnde Industriepolitik längst verschlafen hat? Oder bleibt der Verbrennungsmotor die wahre cash cow, gestützt durch eine unerschütterliche Nachfrage in Märkten wie den USA, China, Indien und den Schwellenländern, wo pragmatische Lösungen die Träume grüner Eliten übertrumpfen? Dieser Disput entlarvt nicht nur die Spannung zwischen Innovation und Tradition, sondern auch die gefährliche Selbstgefälligkeit europäischer Politik, die die Industrie an den Rand des Abgrunds treibt.
Am malerischen Comer See, wo das türkisfarbene Wasser unter der italienischen Sonne glitzert, enthüllte BMW im Mai 2025 den Concept Speedtop, ein elegantes Coupé im Shooting-Brake-Stil auf Basis des 8er, angetrieben von einem kraftvollen 4,4-Liter-V8-Motor. Der herbe Duft von Benzin und das tiefe, vibrierende Brummen des Motors wecken eine Sehnsucht nach Zeiten, in denen Autos Freiheit und Leidenschaft verkörperten, nicht bürokratische Vorgaben. Dass alle Exemplare vor dem Marktstart ausverkauft waren, sendet eine klare Botschaft: Der Verbrenner lebt – und wie! Doch während Europa mit Verboten und Quoten experimentiert, lautet die zentrale Frage: Verschläft die deutsche Automobilindustrie ihre Zukunft, oder wird sie durch ideologische Scheuklappen stranguliert? Das Fazit liegt auf der Hand: Die Wettbewerbsfähigkeit der Branche hängt weniger von der Wahl der Antriebstechnologie ab als von wirtschaftspolitischen Rahmenbedingungen, die endlich von bürokratischen Fesseln befreit werden müssen.
Die neue E-ra?
Die Elektromobilität wird von ihren Verfechtern als die Zukunft der Automobilindustrie gefeiert – ein Markt, der mit verheißungsvollen Zahlen und glänzenden Prognosen lockt, während er den Verbrenner überflüssig machen soll. Die Zahlen scheinen auf den ersten Blick überzeugend: Bis 2029 prognostizieren Experten ein jährliches Wachstum von sechs Prozent, was das globale Marktvolumen auf über 900 Milliarden Euro katapultieren könnte. Bis Ende des Jahrzehnts sollen mehr als 17 Millionen Elektrofahrzeuge verkauft werden, ein unaufhaltsamer Trend, der durch technologische Fortschritte und steigende Akzeptanz angetrieben wird. Nirgendwo ist dieser Boom deutlicher als in China, wo 2025 ein Umsatz von 342 Milliarden Euro erwartet wird und die Verkaufszahlen von batterie-elektrischen Fahrzeugen (BEVs) und Plug-in-Hybriden (PHEVs) von 8,3 auf zehn Millionen steigen sollen. In der EU-27 wächst der Absatz zwar gemächlicher, von 2,5 auf 3,2 Millionen Einheiten, doch die Richtung ist unverkennbar. Wie KfW Research betont, hat sich der weltweite Anteil an Elektroautos in nur drei Jahren mehr als verdoppelt, sodass 2024 jeder fünfte Neuwagen elektrisch unterwegs war – ein Sprung von neun Prozent im Jahr 2021 auf 22 Prozent, mit zehn Millionen reinen Elektroautos und sieben Millionen Plug-in-Hybriden.
Deutschland zeigt sich in diesem Wettlauf immer noch als Exportmacht: Reine Elektroautos machen bereits 27 Prozent der Autoexporte aus und erzielen einen Überschuss, der fünfmal höher ist als bei Benzinern, was die internationale Wettbewerbsfähigkeit unterstreicht. Die Hauptmärkte sind stabil: Die Hälfte der Exporte fließt in die EU, 15 Prozent in die USA und 13 Prozent ins Vereinigte Königreich, wo deutsche Qualität nach wie vor gefragt ist.
In Deutschland selbst kletterte der Elektroanteil bei Neuzulassungen von unter zwei Prozent im Jahr 2019 auf über 18 Prozent im Juni 2025, mit Spitzen wie 33 Prozent im Dezember 2022, die durch großzügige Kaufprämien angeheizt wurden – Prämien, die 2023 wegen ihrer immensen Kosten von zwei Milliarden Euro jährlich eingestellt wurden. Dennoch bleibt die Dynamik stark: Im ersten Halbjahr 2025 wurde eine Viertelmillion neue Elektroautos zugelassen, hochgerechnet auf 500.000 für das Gesamtjahr – nahe am Rekord von 2023.
Die Infrastruktur hält Schritt: Der Anteil der Haushalte, die Lademöglichkeiten als Hindernis sehen, sank von 72 Prozent im Jahr 2020 auf 51 Prozent im Jahr 2025, ein Zeichen wachsender Akzeptanz. Doch in der EU wird dieser Aufschwung durch einen regulatorischen Mix aus Zuckerbrot und Peitsche befeuert, die den Verbrenner an den Rand drängt. CO2-Flottengrenzwerte, im Volksmund besser bekannt als das Verbrennerverbot, drängen die deutsche Automobilindustrie an die Wand: Von 93,6 Gramm CO2 pro Kilometer im Jahr 2025 sollen diese auf 49,6 Gramm in 2030 sinken, mit Strafzahlungen von bis zu 16 Milliarden Euro bei Nichteinhaltung, wie die ACEA warnt. Für Firmenwagen gibt es dafür verführerische Anreize: Eine 75-prozentige Abschreibung im ersten Jahr für Elektroautos, die zwischen Juli 2025 und Dezember 2027 angeschafft werden, eine erhöhte Preisgrenze von 100.000 Euro, Kfz-Steuerbefreiung bis 2035 und dauerhafte Mautbefreiung für emissionsfreie Lkw. Das EU-Verbrennerverbot, Teil des „Fit for 55“-Pakets, macht eine vollständige Elektrifizierung unvermeidlich. Als neuestes sollen zudem Quoten für Elektrofahrzeuge in Firmenflotten eingeführt werden – 75 Prozent bis 2027, 95 Prozent bis 2030, was entscheidend ist, da in Deutschland 60 Prozent der Neuwagen von Autovermietern und Leasingfirmen stammen, im EU-Durchschnitt 50 Prozent. Frankreich hat bereits Quoten für große Flotten eingeführt, die bis 2030 auf 70 Prozent steigen, wenn auch ohne harte Sanktionen.
Zudem treiben CO2-Abgaben die Kosten in die Höhe: Ab 2025 verteuern sie Benzin um 16 Cent und Diesel um 17 Cent pro Liter, und mit einem erwarteten ETS-II-Preis von 235 Euro pro Tonne CO2 könnten es 55 Cent für Benzin und 62 Cent für Diesel werden. Damit steigt der Bruttopreis für Benzin von 1,75 auf 2,14 Euro pro Liter und für Diesel von 1,68 auf 2,13 Euro – ein Anstieg um 35 bis 40 Cent, der den Verbrenner in zwei Jahren unerschwinglich machen wird.
International folgen ähnliche Schritte, die den Verbrenner in die Enge treiben: Großbritannien verbietet ihn ab 2030, Kanada plant einen Ausstieg bis 2035 mit schrittweiser Umsetzung seit 2023, Australien macht Verbrenner durch strenge CO2-Grenzwerte bis 2029 wirtschaftlich unattraktiv, wobei die Hauptstadt ab 2035 aussteigt, und Chile setzt auf eine gestaffelte Elektrifizierungsstrategie ab 2035 für Pkw, Taxis und Busse bis 2045. Selbst das kleine Singapur verbietet Diesel-Neuzulassungen ab 2025.
Währenddessen stagniert der globale Treibstoffmarkt: Laut OPEC wird die globale Dieselproduktion bis 2050 von 29 auf 31,5 Millionen Barrel pro Tag steigen, ein kümmerliches Wachstum von 0,5 Prozent jährlich, und Benzin von 27,1 auf 29,6 Millionen Barrel, nur 0,4 Prozent pro Jahr, mit einem Zenit um 2030.
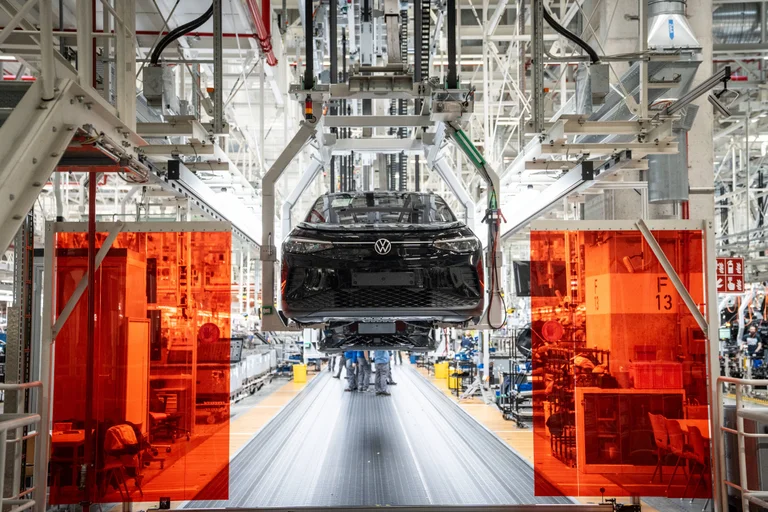
VW, BMW und Mercedes-Benz wandeln Fabriken wie in München vollständig auf Elektroautos um und eröffnen neue Werke ausschließlich für Elektromodelle. Auch die europäische Batterieproduktion gewinnt endlich an Schwung: Das US-Startup Lyten übernimmt das insolvente Northvolt mit einer Kapazität von 16 GWh bestehend und 15 GWh im Bau, ausreichend für 250.000 Elektroautos oder eine Flotte von 10.000 über ihre Lebensdauer. Diese Zahlen bestätigen die Argumente der Befürworter der Elektromobilität als zukunftsträchtigen Markt für die deutsche Automobilbranche und unterstreichen, dass eine konsequente Transformation und ein schneller Umstieg auf E-Mobilität die einzige Chance sind, um hier noch eine wirtschaftliche Nische zu sichern.
Totgesagte leben länger
Während die Elektromobilität als Heilsbringer gefeiert wird, bleibt der Verbrennungsmotor das Rückgrat der deutschen Wirtschaft – ein Symbol für Ingeniosität und industrielle Stärke, dessen Abschaffung ein wirtschaftspolitischer Selbstmord wäre. Er sichert mindestens 620.000 direkte und indirekte Arbeitsplätze und trägt 3,1 Prozent zur Bruttowertschöpfung bei, verwurzelt in den bahnbrechenden Erfindungen von Rudolf Diesel, Nikolaus Otto und Carl Benz, die Deutschland zur globalen Automobilmacht machten. Doch die ideologisch getriebene Zwangselektrifizierung bedroht diesen Schatz: Das ifo Institut warnt vor einem Nettoverlust von über 215.000 Arbeitsplätzen bis 2030, das BMWi prognostiziert 300.000 bis 2040 und allein in Bayern könnten 55.000 Jobs bis 2025 verloren gehen. Ein Verbrenner hat bis zu 1.400 Teile, ein Elektromotor nur 200 – ein existenzieller Schlag für die Zulieferindustrie. Elektromobilität benötigt nur ein Fünftel der Arbeitskräfte bei gleicher Stückzahl. Bei Elektroautos entfällt ein Drittel der Wertschöpfung auf Batterien, von denen 71 Prozent aus China stammen, was Europa auf elf Prozent Anteil drückt und hohe Lieferkettenrisiken schafft. Gleichzeitig wird diese Abhängigkeit noch verschärft durch den enormen Rohstoffhunger der Elektromobilität: Die Produktion von Elektroautos verschlingt immense Mengen an Rohstoffen – während ein Benziner oder Diesel durchschnittlich nur 22 Kilogramm Kupfer und elf Kilogramm Mangan benötigt, schlucken Elektroautos 53 Kilogramm Kupfer, 25 Kilogramm Mangan sowie bis zu 66 Kilogramm an Lithium, Kobalt, Nickel und Graphit, die bei Verbrennern komplett entfallen.
Die Kosten dieser Transformation sind astronomisch: Prognos AG schätzt 8,6 Billionen Euro bis 2045, das sind 390 Milliarden jährlich oder über 9.300 Euro pro Haushalt – eine Belastung, die sich weder Wirtschaft noch Bürger leisten können. Alternative Antriebe sind teurer: In über 75 Prozent der Fälle ist der Verbrenner günstiger, wie ein ADAC-Vergleich von 230 Modellen zeigt. Unfallschäden bei Elektroautos kosten 15 bis 20 Prozent mehr, auch wenn der Abstand schrumpft. Der Kaufpreis bleibt für knapp 60 Prozent der Deutschen das größte Hindernis, Reichweite sorgt bei 44 Prozent für Skepsis, Ladezeiten bei 30 Prozent – trotz rückläufiger Werte. Der Gebrauchtwagenmarkt für Elektroautos ist unterentwickelt, was preissensitive Käufer abschreckt, und Elektroautos sind 2,5-mal häufiger in Einfamilienhäusern zu finden – ein Luxusgut für wohlhabende grüne Eliten in Vorstadtsiedlungen. Ladekosten liegen bei 40 (Haushaltsstrom) bis 80 (Schnellladestationen) Cent pro kWh, weit über Benzin (19,4 Cent) oder Diesel (18,8 Cent).
Die staatliche Elektroautoprämie verschlang bis 2023 zwei Milliarden Euro jährlich, und nur dank solcher Subventionen konnten die Verkaufszahlen zeitweise steigen. Mit ihrer Einstellung brachen die Zulassungen von 524.000 im Jahr 2023 auf 380.600 im Jahr 2024 ein – ein Rückgang von 27 Prozent, der deutlich macht, dass dieser Markt ohne künstliche finanzielle Anreize kaum lebensfähig ist.
Von den knapp 50 Millionen Pkw in Deutschland sind nur 3,3 Prozent elektrisch, während 96,6 Prozent Verbrenner bleiben. Im Juni 2025 machten Verbrenner über 80 Prozent der Neuzulassungen aus, ein klares Votum der Verbraucher für bewährte Technik. Firmenflotten haben nur 23 Prozent BEVs, und Autovermieter wie Hertz erlitten hohe Verluste durch sinkende Wiederverkaufswerte – etwa durch Teslas Preissenkungen – und teure Reparaturen, weshalb sie 20.000 Elektroautos (ein Drittel der Flotte) wieder durch Verbrenner ersetzten. Sixt erhöhte den Elektroanteil von drei auf sechs Prozent im Jahr 2023, plant aber auch eine Reduktion wegen Wertverlusten. Drei Fünftel der Deutschen weigern sich, ein Elektroauto zu kaufen, zwei Drittel lehnen das Verbrennerverbot ab – 94 Prozent der AfD-Wähler, 84 Prozent der CDU/ CSU-Wähler –, 62 Prozent planen, bis 2035 einen neuen Verbrenner zu kaufen, und 73 Prozent wollen ihren bestehenden weiterfahren.
Und global bleibt der Verbrenner ein Verkaufsschlager: Der Markt wächst von 268 Milliarden Euro im Jahr 2025 auf 456 Milliarden bis 2032, wobei der asiatischpazifische Raum 2024 fast 50 Prozent Marktanteil hält. China und Indien treiben das Wachstum mit expandierenden Automobilsektoren an, während Lateinamerika und Afrika durch Industrialisierung und steigende Einkommen die Nachfrage nach Verbrennern ankurbeln. Schwellenländer werden bis 2030 einen erheblichen Anteil an den weltweiten Autoverkäufen stellen, wobei der Verbrenneranteil bis 2040 hoch bleibt, da die Infrastruktur für Elektromobilität langsam ausgebaut wird und die Nachfrage nach günstigen Benzin- und Dieselfahrzeugen bestehen bleibt. Deutschland exportiert 14 Prozent der Verbrenner weltweit, während China nur 0,7 Prozent ausführt, aber über die Hälfte der Elektrofahrzeuge produziert. China halbierte 2022 die Kfz-Steuer auf Verbrenner, und 2024 gründeten Geely, Renault und Saudi Aramco Horse Powertrain ein Joint Venture mit 17 Werken, fünf Entwicklungszentren und 19.000 Mitarbeitern, das fünf Millionen Motoren jährlich für 15 Milliarden Euro Umsatz produziert. Horse-CEO Matias Giannini erwartet, dass bis 2040 weltweit immer noch über 50 Prozent der Fahrzeuge Verbrenner nutzen werden, in den USA sogar 70 bis 80 Prozent bis 2030.
Aber auch die deutsche Industrie signalisiert vorsichtig Widerstand: Mercedes gab 2024 seine „Nur Elektro“-Strategie auf, VW investiert bis 2028 sechzig Milliarden Euro in wettbewerbsfähige Verbrenner, BMW patentierte neue Verbrennertechnologien und produziert in dreißig Werken weltweit weiterhin Verbrenner. BMW-Chef Oliver Zipse lehnt das EU-Verbrennerverbot ab, hält es für wirtschaftlich und industriepolitisch schädlich und erwartet ein Kippen der Regulierung binnen drei Jahren. Er fordert eine Lebenszyklusbetrachtung – einschließlich Rohstoffe, Produktion und Entsorgung – statt eines Fokus auf Auspuffemissionen. Er warnt: Das deutsche Stromnetz könne höchstens die Hälfte der geplanten Fahrzeuge elektrisch versorgen, der Netzausbau dauere drei bis vier Jahrzehnte. Der Stromverbrauch soll von 462 TWh im Jahr 2024 auf 1.000 TWh bis 2035 steigen – eine Verdopplung, die teuer und unrealistisch ist.
Mercedes-Chef Ola Källenius geht noch weiter: Das Verbrennerverbot nütze nichts und drohe, den europäischen Automarkt in den Kollaps zu treiben. Er fordert einen „Realitätscheck“: Technologieoffenheit und steuerliche Vorteile statt starrer Deadlines. Er prognostiziert einen Nachfrageschub für Verbrenner bis 2035, was einen „Havanna-Effekt“ auslösen könnte, bei dem Verbraucher alte Verbrenner länger halten, wenn Alternativen fehlen. Auch Mahle-Chef Arnd Franz warnt: Das Verbot gefährde 280.000 Jobs, davon 20.000 bei Mahle. Franz selbst fährt ein Elektroauto mit 800 Volt, seine Frau bevorzugt den Verbrenner wegen der Ladezeiten – ein Beweis, dass Verbraucher unterschiedliche Bedürfnisse haben.
Und auch der hochgelobte chinesische Elektromarkt zeigt Risse: BYD, weltgrößter Hersteller, hortete im Mai 2025 über 340.000 unverkaufte Fahrzeuge, genug für drei Monate, und schloss Filialen wie in Shandong. 2024 verkaufte BYD 4,3 Millionen Fahrzeuge, das Ziel von 5,5 Millionen für 2025 liegt aber in weiter Ferne, trotz eines Marktwachstums von 45 Prozent im ersten Quartal – BYDs Absatz wuchs nur um fünf Prozent. Überproduktion führt zu Auslastungen unter fünfzig Prozent, Preiskämpfen mit Modellen unter 7.000 Euro und Rabatten auf Null-Kilometer-Fahrzeuge. Chinas Industriepolitik mit Fünfjahresplänen subventioniert unprofitable Betriebe und schafft Überkapazitäten, die global zu Dumpingpreisen führen.
Gleichzeitig hat keine einzige führende Automobilnation außerhalb der EU ein generelles Verbrennerverbot beschlossen. In China gilt es lediglich für die Inselprovinz Hainan ab 2030, mit Schwerpunkt auf Quotenregelungen bis 2060. Japan hat zwar ein politisches Ziel für 2035 formuliert, doch Hybride bleiben weiterhin erlaubt und ein entsprechendes Gesetz existiert nicht. Südkorea und Neuseeland setzen auf steuerliche Anreize und Lenkung, Mexiko auf regionale Maßnahmen, während Norwegen mit hohen Steuern auf einen Ausstieg bis 2025 hinarbeitet – jedoch ebenfalls ohne gesetzliche Grundlage. In den USA hat Trump im Juli 2025 die CO2-Regeln im Verkehrssektor komplett abgeschafft. Die amerikanische Umweltschutzbehörde nannte es die „größte Deregulierung der Geschichte“, die über eine Billion Euro „versteckte Kosten“ einspart, V8-Motoren ein Comeback ermöglicht und Bundesstaaten wie Kalifornien verbietet, strengere Regeln zu setzen. Europas Alleingang ist ein industriepolitischer Irrweg, eine technologische Geisterfahrt, die Deutschland und die EU isoliert, während Asien und Amerika die Früchte der Nachfrage ernten.
Weg aus der Sackgasse
Die Rettung der deutschen Automobilindustrie liegt weder in der ideologischen Fixierung auf Elektromobilität noch in der nostalgischen Rückkehr zu den goldenen Zeiten des Verbrenners, sondern in echter Technologieoffenheit, die Resilienz und Marktvielfalt sichert. Statt Verbrenner zu verbieten, sollte Europa Elektroautos für Märkte mit Nachfrage produzieren und Verbrenner sowie Hybride für Regionen, wo sie gefragt sind, weiterentwickeln – ein strategischer Mix, der Abhängigkeiten minimiert und die Industrie zukunftssicher macht. Hybridantriebe, die Verbrennungsmotor mit Batterie kombinieren und flexible Kraftstoffe wie Biodiesel, Bioethanol, synthetische Kraftstoffe oder Wasserstoff nutzen, sind die Brücke in eine realistische Zukunft. Sie nutzen bestehende Infrastruktur, bedienen unterschiedliche Bedürfnisse und bewahren Arbeitsplätze, ohne die Wirtschaft in den Industrieabbau zu zwingen.
Biokraftstoffe sind bereits ein Pfeiler des deutschen Verkehrssektors und könnten den Verbrenner retten: Sie decken fünf Prozent des Kraftstoffverbrauchs und stellen 82 Prozent der erneuerbaren Energien im Straßenverkehr dar. Der Gesamtverbrauch 2022 betrug 613.322 Tonnen, davon 413.000 Tonnen Biodiesel, 322 Tonnen Pflanzenöl und 200.000 Tonnen Bioethanol. Das Potenzial ist enorm: Bis 2050 könnten 36,3 Millionen Tonnen Biokraftstoffe heimisch produziert werden, fast sechzig Prozent des aktuellen Bedarfs, was die strategische Autonomie stärkt. Über fünfzig Prozent der Einfuhren kommen aus Europa, was Nearshoring fördert. Preislich sind sie wettbewerbsfähig: HVO 100 kostet nur 15 Cent mehr als Diesel (1,68 Euro pro Liter im Oktober 2024), mit einer Energiesteuersenkung auf den EU-Mindestsatz wäre es gleichauf, mit reduzierter Umsatzsteuer sogar zwanzig Cent günstiger, bei 1,33 Euro pro Liter. Im Lebenszyklus ist Biodiesel mit 27,5 Tonnen CO2-ärmer als konventioneller Diesel (29 Tonnen), Elektroautos (31 Tonnen) und Wasserstofffahrzeuge (43 Tonnen).
Die Automobilindustrie ist mit 4,5 Prozent der Bruttowertschöpfung immer noch der größte Industriezweig Deutschlands, doch sie leidet unter einem (aufgezwungenen) Strukturwandel: Seit 2013 wächst die Lücke zwischen Produktionsindex und -wert, wo weniger Produktion mehr Wert durch hybride Geschäftsmodelle und nichtindustrielle Leistungen schafft. Der Premiumanteil stieg von 62 Prozent 2019 auf 71 Prozent 2023, aber siebzig Prozent der Pkw deutscher Marken werden im Ausland gefertigt, während das Inland sich auf Produktentwicklung, IT-Dienstleistungen und Lizenzverwertung konzentriert. Abgesehen von der Debatte um Verbrenner versus E-Mobilität darf die deutsche Industrie vor allem die Digitalisierung und das autonome Fahren nicht verschlafen. Deutschland verfügt zwar über führende Kompetenzen bei Fahrerassistenzsystemen und hochautomatisiertem Fahren, doch ohne konsequente Nutzung dieser Innovationskraft droht ein Nachteil gegenüber internationalen Wettbewerbern wie den USA oder China. Ähnlich wie beim iPhone, das in Kalifornien konzipiert, aber in China produziert wird, wird die Zukunft der Mobilität von denen gestaltet, die Konzepte und Software dominieren – Deutschland muss hier seine Rolle als Ideengeber sichern, um nicht nur Produktionsstandort, sondern auch führender Markt für digitale und autonome Technologien zu bleiben.
Doch der eigentliche Schlüssel zur Rettung der Industrie liegt in den Standortbedingungen, die durch bürokratische und steuerliche Fesseln zur Farce geworden sind. Denn selbst wenn Deutschland vollständig auf die Produktion von autonomen Elektroautos umstellen würde, bliebe das Land im internationalen Wettbewerb klar benachteiligt. Die Produktionskosten in Deutschland sind um 20 Prozent höher als in den USA und dreimal so hoch wie in China, wie die jüngsten Betriebsverluste von VW, Audi und Porsche zeigen. Energiekosten explodierten von vier Cent pro kWh 2019 auf elf Cent 2024, angetrieben durch die Energiewende und die Abschaltung grundlastfähiger Kraftwerke, was Netzentgelte in die Höhe treibt. Bürokratie erdrückt Unternehmen durch Vorschriften wie das Lieferkettengesetz, Hinweisgeberschutzgesetz, Nachweisgesetz und die CSR-Richtlinie, die nicht nur Verwaltungsaufwand schaffen, sondern auch durch „woke“ Regulierungen die Wettbewerbsfähigkeit schwächen. Deutschland hat die zweithöchste Steuer- und Abgabenlast der OECD, mit einer Unternehmenssteuer von dreißig Prozent und einer Staatsquote von fünfzig Prozent. Der Fachkräftemangel ist eine Katastrophe: Fast 500.000 Fachkräfte fehlen bundesweit, und die Zuwanderung aus Afrika und Nahost hat diesen Mangel nicht gelindert, sondern neue Herausforderungen geschaffen.
Nur durch drastische Maßnahmen – wie die Senkung von Strom-, Energie- und Gaskosten, die Reduktion der Lohnstückkosten, die Senkung von Steuerlast, die Abschaffung überflüssiger Abgaben und Bürokratie sowie die konsequente Fachkräftebildung – kann die Industrie wieder aufblühen, unabhängig von der Antriebstechnologie.
Fazit
Die Wettbewerbsfähigkeit, und damit die Zukunft der deutschen Automobilindustrie hängt nicht von der Wahl zwischen Elektro oder Verbrenner ab, sondern von einem radikalen Bruch mit der bürokratischen und steuerlichen Überregulierung, die die Branche in den Würgegriff nimmt. Echte Technologieoffenheit, die Förderung von Hybridlösungen und die Verbesserung der Standortbedingungen sind der einzige Weg, um Deutschland aus der industriepolitischen Sackgasse zu führen. Mit einem Mix aus Elektro, Verbrenner und Hybriden, unterstützt durch Biokraftstoffe, KI und wirtschaftspolitische Vernunft, kann Europa nicht nur mithalten, sondern die globale Automobilbühne wieder dominieren – wenn es den Mut hat, die ideologische Bremse zu lösen.
Kommentare
Sei der Erste, der einen Kommentar hinterlässt!